 서미누기
이 글은 공개된 데이터와 자료를 쉽게 정리한 것입니다.
투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
2026년 6월 4일, 한 미국 회사가 분기 사상 최대 매출을 발표했습니다. 매출이 1년 만에 42% 늘어 있었습니다.
다음 날 주가는 26% 빠졌습니다.
실적이 뒤집힌 게 아닙니다. 그날 회사가 새로 낸 서류에 이렇게 적혀 있었습니다. “주식을 최대 15억 달러(약 2.0조 원)어치 팔 수 있다.”
이 글은 그 서류를 읽는 법에 대한 것입니다.
회사가 돈을 구하는 세 갈래
회사에 돈이 필요할 때 길은 크게 셋입니다. 벌어서 쓰거나, 빌리거나, 주식을 새로 찍어 파는 것입니다.
빌린 돈에는 이자와 만기가 붙습니다. 세 번째가 유상증자인데, 갚을 필요가 없는 대신 기존 주주의 몫이 줄어듭니다.
같은 회사, 늘어난 조각
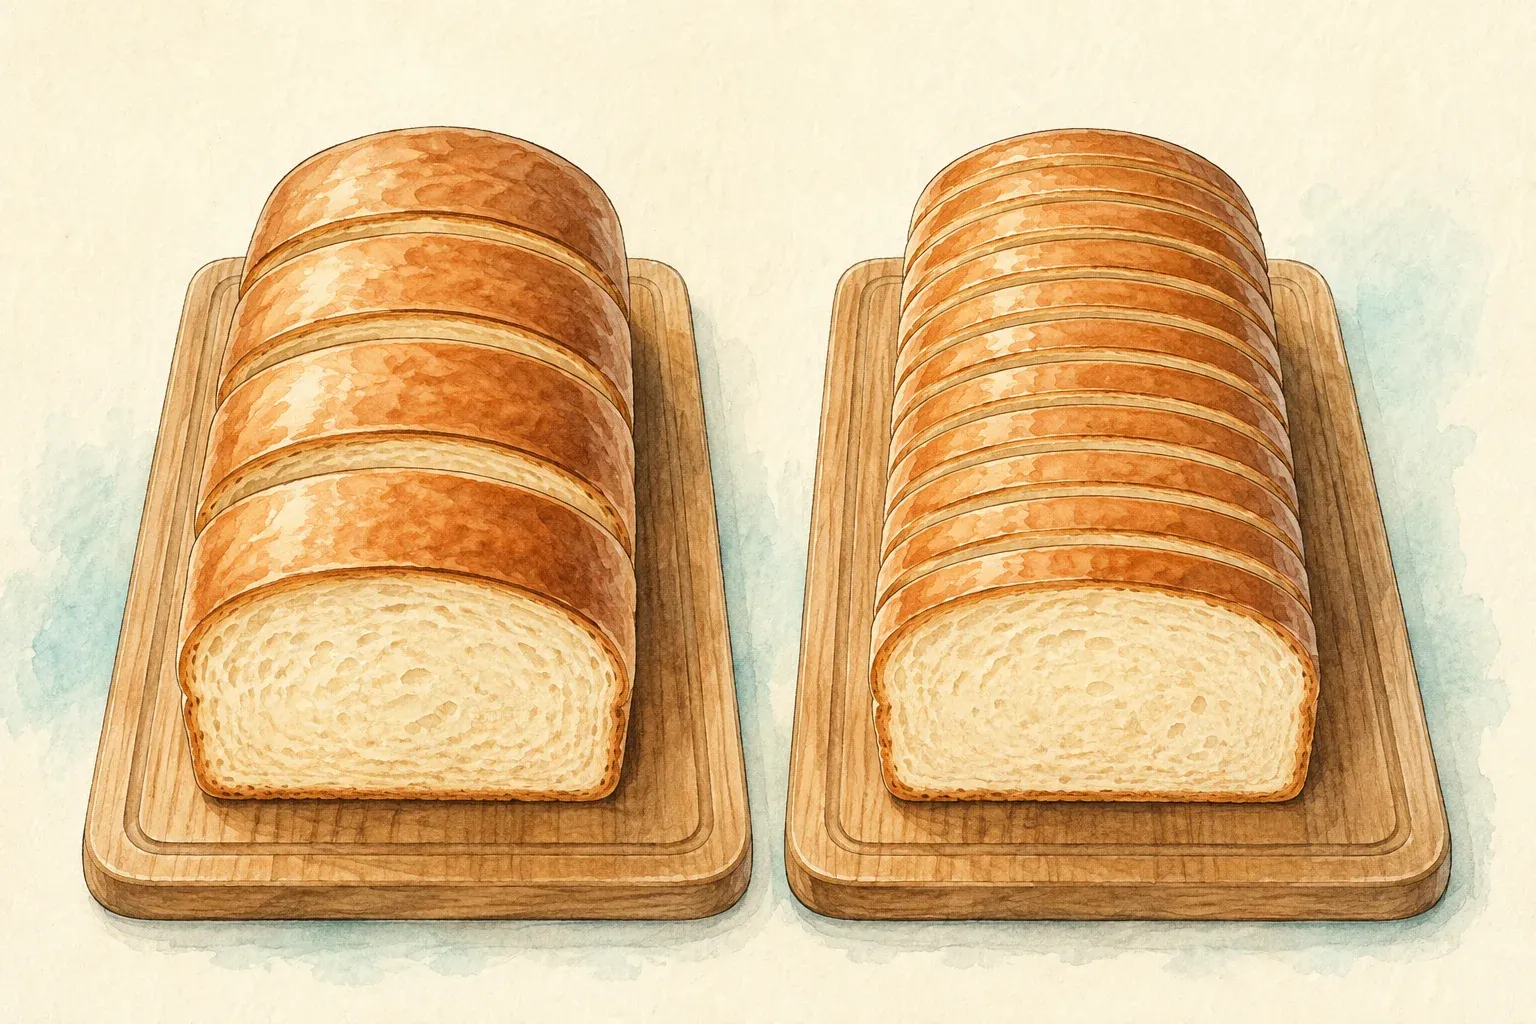
빵 한 덩어리를 넷으로 자르면 한 조각은 4분의 1, 여덟으로 자르면 8분의 1입니다. 빵은 그대로인데 내 몫만 절반이 됐습니다.
주식도 같습니다. 회사 가치가 그대로인데 주식 수만 늘면 한 주가 대표하는 몫이 줄어듭니다. 이걸 희석이라고 부릅니다.
희석은 두 숫자를 건드립니다. 주당순이익(EPS) 은 같은 이익을 더 많은 주식으로 나누니 내려가고, 내 지분율은 100주를 그대로 들고 있어도 전체가 늘면 내려갑니다.
13F의 비중 함정 편과 닮은 자리입니다. 그때는 내 주식 수를 그대로 둬도 비중이 움직였고, 여기서는 회사 전체의 주식 수가 움직입니다.
한꺼번에 파는 방식과 조금씩 파는 방식
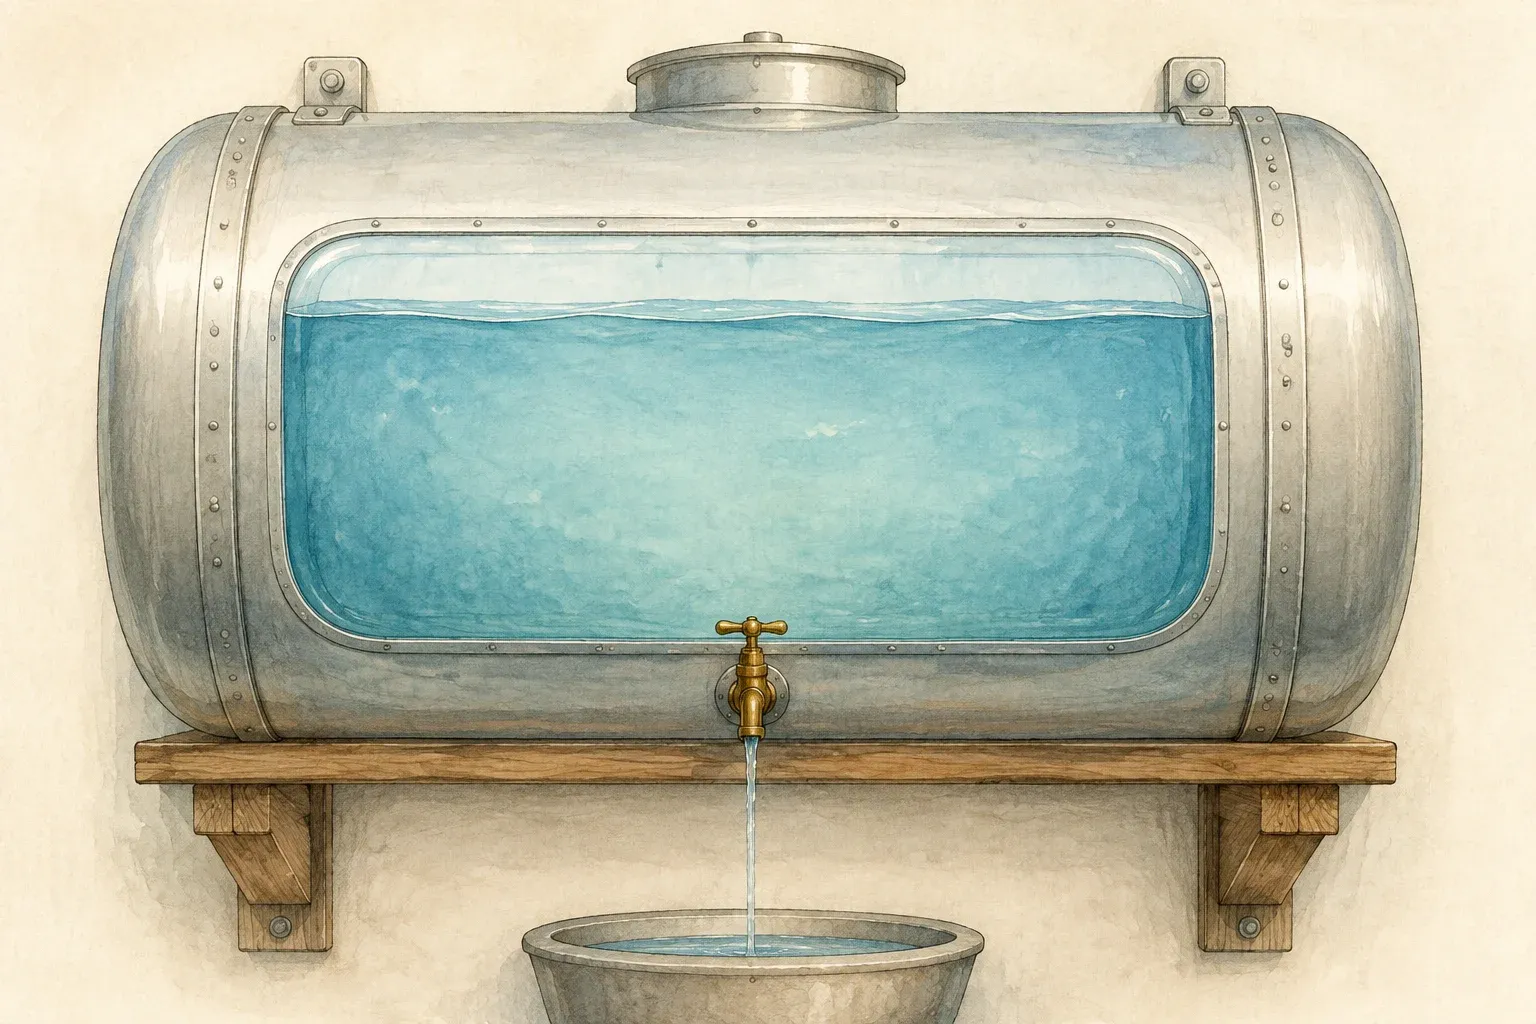
한꺼번에 파는 방식은 날을 잡아 한 번에 넘깁니다. 시장가 발행(ATM, at-the-market) 은 증권사와 계약을 맺어 두고 회사가 필요할 때 조금씩 내다 파는 방식입니다.
영문 티커를 누르면 복사됩니다 — 증권 앱 검색창에 붙여넣어 보세요.
| 한꺼번에 파는 방식 | 시장가 발행() | |
|---|---|---|
| 시점 | 하루에 끝 | 회사가 정함, 여러 분기에 걸쳐 |
| 가격 | 시장가보다 낮게 | 그때의 시장가 |
| 주주가 아는 시점 | 발표 즉시 | 대개 분기 보고서에서 사후에 |
| 끝나는 때 | 그날 | 한도를 다 쓰거나 계약이 끝날 때까지 |
ATM 이 주가를 오래 누르는 이유가 여기 있습니다. 한도가 열려 있는 동안에는 “언제든 더 나올 수 있다”가 사라지지 않습니다. 물탱크의 꼭지가 잠기지 않은 상태입니다.
값이 쌀수록 더 많이 필요합니다
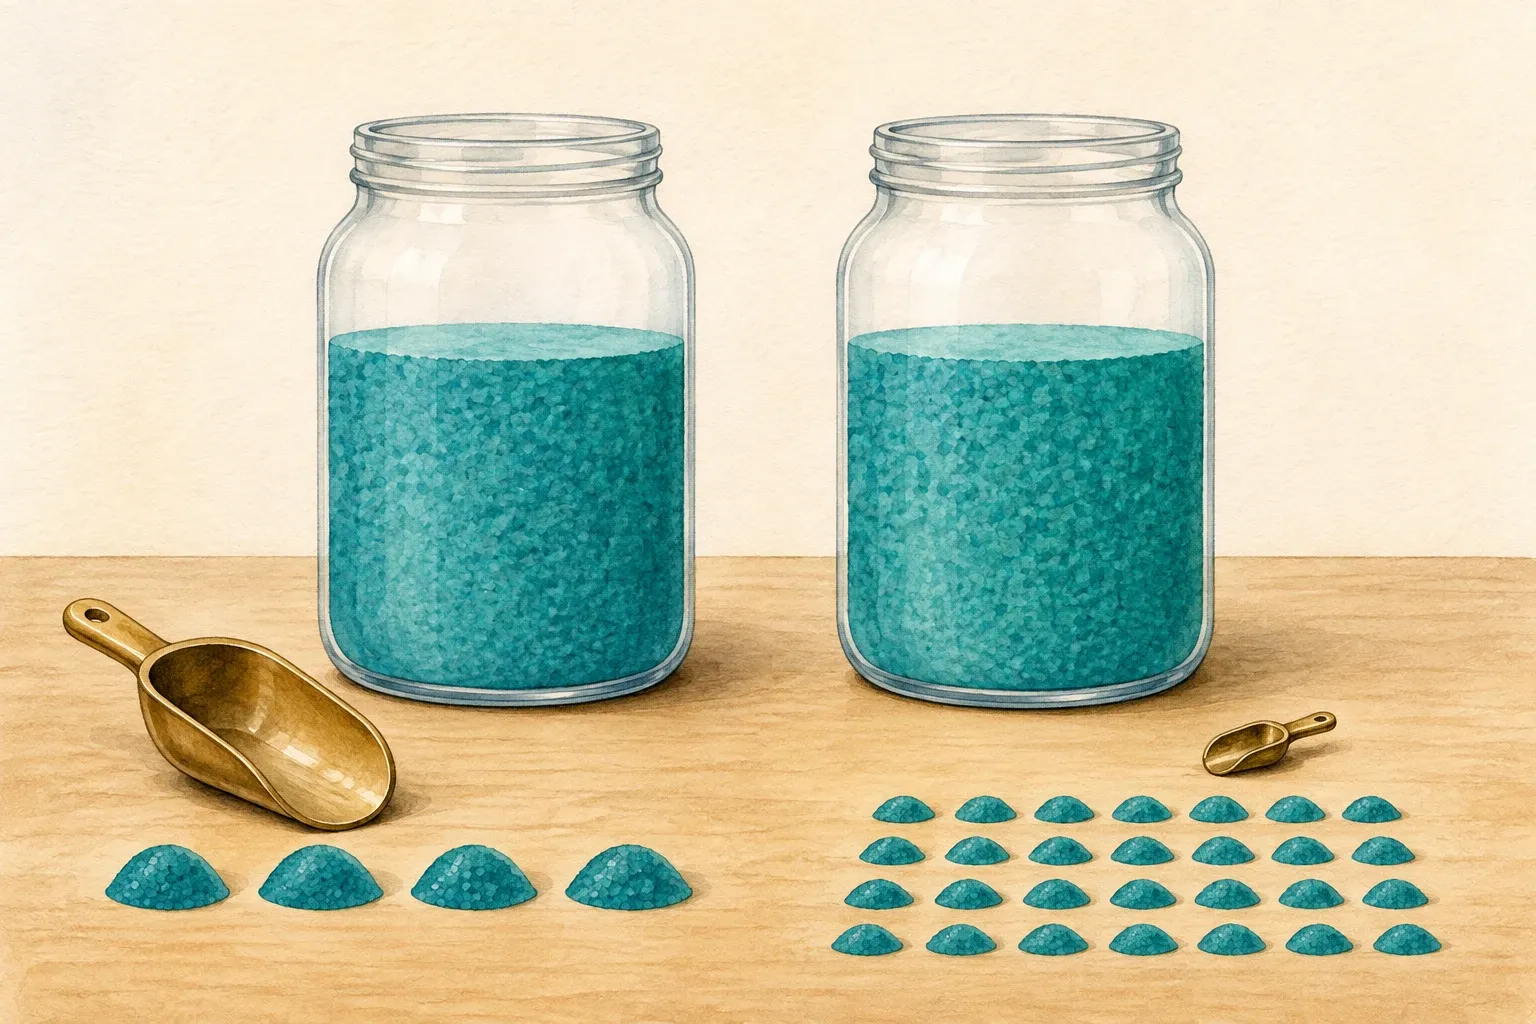
회사가 채우려는 건 주식 수가 아니라 금액입니다. 그래서 주가가 내려가면 같은 금액을 채우는 데 더 많은 주식이 필요합니다.
같은 15억 달러(약 2.0조 원)를 채운다고 해봅시다.
| 주가 | 필요한 주식 수 |
|---|---|
| 주당 40달러 | 약 3,750만 주 |
| 주당 20달러 | 약 7,500만 주 |
주가가 반으로 내리면 찍어야 할 주식은 두 배가 됩니다. 주식이 늘면 희석이 커지고, 그건 다시 주가를 누르는 쪽으로 작용합니다.
남은 한도를 지금 주가로 나누면 앞으로 늘어날 수 있는 주식 수의 상한이 나옵니다. 발행주식 수와 견주면 “최대 몇 %까지”가 보입니다. 다 쓴다는 뜻이 아니라 얼마나 열려 있는 문인지를 재는 것입니다.
어디를 보면 나오나
미국 회사라면 전자공시(EDGAR)에 서식 이름으로 남습니다.
| 서식 | 뜻 |
|---|---|
| S-3 · S-3ASR | 선반 등록. “앞으로 증권을 팔 수 있게 미리 등록해 둔다” |
| 424B5 | 실제 발행 조건. 여기 첫 장에 금액이 적혀 있습니다 |
| 8-K (Item 1.01) | 계약을 맺었다는 사실 공시 |
| 분기 보도자료 | ”ATM 으로 얼마를 조달했다”가 사후에 적힙니다 |
선반 등록만으로는 아무 일도 일어나지 않습니다. 424B5 에 금액이 박히는 순간부터 실제 발행이 가능해집니다.
사례 — 2026년 여름의 플래닛 랩스
앞의 회사는 위성 영상 회사 플래닛 랩스() 입니다.
| 날짜 | 무슨 일 |
|---|---|
| 6월 4일 | 1분기 실적 — 매출 +42%, 수주잔고 9.1억 달러(약 1.23조 원) |
| 6월 5일 | S-3ASR + 424B5 + 8-K — 15억 달러(약 2.0조 원) 시장가 발행 한도 |
| 6월 5일 | 주가 −26% |
좋은 실적을 발표한 바로 다음 날 발행 한도가 열렸습니다. 석 달 뒤인 9월 3일, 회사는 2분기 실적과 함께 그 한도를 얼마나 썼는지를 적었습니다.
분기 중 시장가 발행으로 1.2억 달러(약 1,630억 원)를 조달했고, 평균 순매도 단가는 주당 31.95달러였습니다.
주식 수로 환산하면 약 376만 주입니다. 전체 한도 가운데 13.8억 달러(약 1.87조 원)가 아직 남았습니다.
같은 발표의 실적 자체는 시장 예상을 크게 넘었습니다.
| 항목 | 시장 예상 | 실제 |
|---|---|---|
| 매출 | 1.04억 달러(약 1,410억 원) | 1.16억 달러(약 1,570억 원) · 전년비 +58% |
| 주당손익(비GAAP) | −0.02달러 | +0.02달러 |
| 조정 EBITDA | — | +1,390만 달러 (직전 분기 −100만 달러) |
같은 발표 안에 반대 방향의 숫자도 있었습니다. 다음 분기 매출 전망은 1.01~1.05억 달러(약 1,420억 원) 로 이번 분기보다 낮고, 조정 EBITDA 는 다시 적자 구간으로 제시됐습니다. 수주잔고도 직전 분기 9.1억 달러(약 1.23조 원)에서 8.1억 달러(약 1.1조 원) 로 줄었습니다.
발표 당일 주가는 6월 고점에서 60% 넘게 내려온 18.35달러로 마쳤고, 거래량은 평소의 다섯 배였습니다. 발표 직후 시간외에서는 9% 넘게 올랐지만, 다음 거래일 종가는 18.12달러 였습니다 — 예상을 크게 넘긴 실적이 나온 뒤인데도 발표 전보다 낮은 자리입니다. 한도는 아직 열려 있습니다.
이 발표의 실적과 다음 분기 전망은 플래닛 랩스 2분기 실적 정리에서 따로 다뤘습니다.
그래서 ATM 은 나쁜 것인가
한쪽으로만 읽으면 틀립니다.
| 이렇게 볼 수 있습니다 | 이렇게도 볼 수 있습니다 |
|---|---|
| 기존 주주 몫이 줄어든다 | 이자도 만기도 없는 돈이다 |
| 한도가 열려 있는 동안 계속 부담 | 안 쓰면 희석도 없다 |
| 주가가 낮을수록 더 많이 찍힌다 | 값이 좋을 때만 파는 선택권이 회사에 있다 |
위성을 쏘아 올리듯 돈이 먼저 크게 들어가고 매출은 나중에 따라오는 사업일수록 이 차이가 큽니다.
관건은 들어온 돈이 무엇으로 바뀌는가입니다. 희석된 만큼 더 벌게 되면 주당 몫은 회복되고, 아니면 조각만 늘어난 채 남습니다.
한눈에 정리하면
- 유상증자는 주식을 새로 찍어 파는 것입니다. 회사엔 현금이 들어오고 기존 주주 몫은 줄어듭니다. 시장가 발행() 은 그걸 한도를 열어 두고 조금씩 하는 방식입니다.
- 주가가 낮을수록 같은 금액에 더 많은 주식이 필요합니다. 남은 한도는 주식 수로 환산해 봅니다 — 424B5 첫 장이 금액을, 분기 보도자료가 실제 사용액을 알려 줍니다.
- 좋은 실적과 발행 계획은 같은 주에 함께 나올 수 있습니다. 하나로 다른 하나를 지우지 않습니다.
글쓴이 한마디
가장 오래 들여다본 건 6월 4일과 6월 5일 사이였습니다. 하루 차이로 나온 두 서류가 정반대를 가리켰기 때문입니다. 실적 표만 본 사람과 발행 서류만 본 사람은 같은 회사를 두고 정반대로 말하게 됩니다. 둘 다 사실을 보고 있는데도 그렇습니다.
공시는 답을 주지 않습니다. 무엇을 더 봐야 하는지를 알려 줄 뿐입니다.